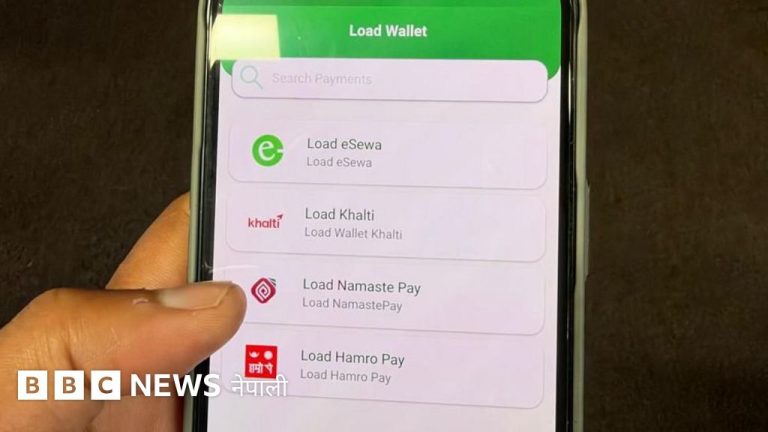
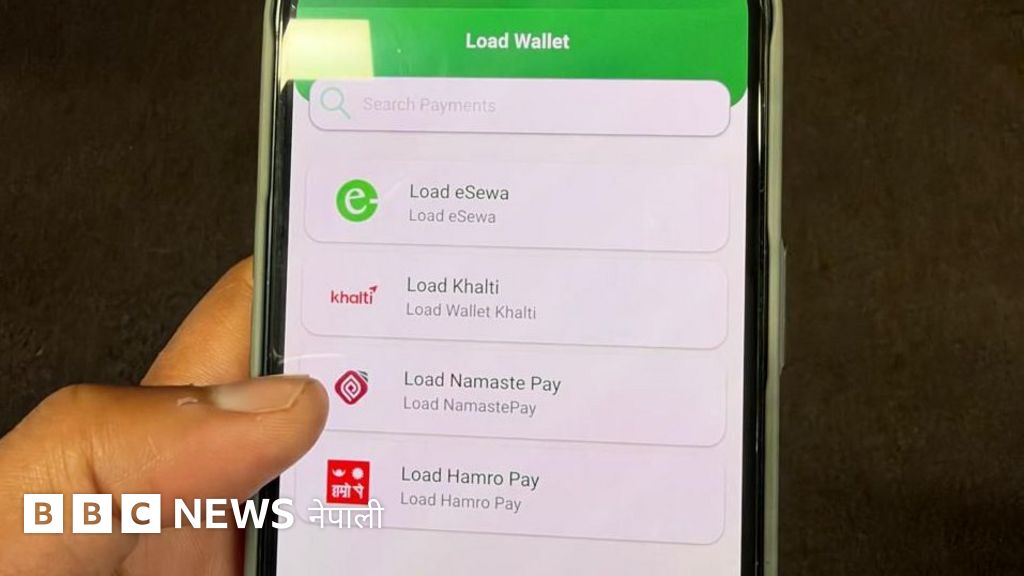
नेपालमा डिजिटल वालेट प्रयोगकर्ताको सङ्ख्या उल्लेख्य रूपमा वृद्धि भएको छ। नेपाल राष्ट्र ब्याङ्कको पछिल्लो तथ्याङ्कअनुसार गत भदौसम्ममा व्यक्तिगत र व्यावसायिक गरी २ करोड ८१ लाख वालेट खाताहरू सञ्चालनमा छन्। अघिल्लो वर्षको सोही अवधिको तुलनामा यो सङ्ख्या ३५ लाखले बढी हो, जसमा विसं २०७९ भदौमा २ करोड ४६ लाख वालेट खाता खुलेका थिए।
यी वालेट खाताहरूमा गत भदौको अन्तिममा कुल १४ अर्ब १८ करोड ६० लाख रुपैयाँ मौज्दात रहेको राष्ट्र ब्याङ्कको भुक्तानी प्रणाली विभागले जनाएको छ। यस हिसाबले औसतमा एउटा खातामा ५०० रुपैयाँ मौज्दात रहने गरेको देखिन्छ। यद्यपि, खुलेकामध्ये करिब ५० प्रतिशत वालेट खाताहरू निष्क्रिय अवस्थामा रहेको राष्ट्र ब्याङ्कका प्रवक्ता गुरुप्रसाद पौडेलले जानकारी दिएका छन्।
कोभिड महामारीपश्चात् नेपालमा डिजिटल कारोबारसँगै वालेटको प्रयोग र वालेट सेवाप्रदायकको सङ्ख्यामा व्यापक वृद्धि भएको छ। हाल दुई दर्जन हाराहारी वालेट सेवाप्रदायकले राष्ट्र ब्याङ्कबाट सञ्चालनका लागि स्वीकृति लिएका छन्। यी वालेटहरूबाट एकै महिनामा ५ करोड पटकभन्दा बढी कारोबार हुने गरेको छ। राष्ट्र ब्याङ्कको प्रतिवेदनअनुसार गत भदौ महिनामा मात्रै वालेटबाट ४९ अर्ब रुपैयाँ बराबरको कारोबार भएको थियो भने असार महिनामा ५८ अर्ब रुपैयाँको कारोबार भएको थियो।
वालेटमा ब्याज किन पाइँदैन?
तस्बिर स्रोत, NRB
नेपालमा अधिकांश डिजिटल वालेट खातामा राखिएको रकममा ब्याज पाइँदैन। यद्यपि, केही वालेट सेवाप्रदायकले भने निश्चित सर्तहरूसहित ब्याङ्कसँगको सहकार्यमा ब्याज उपलब्ध गराउँदै आएका छन्। राष्ट्र ब्याङ्कका प्रवक्ता पौडेलका अनुसार, “वालेटमा राख्ने पैसा भनेको खर्चका लागि पर्समा राखिने पैसा हो। यसमा ब्याज दियो भने यो अर्को ब्याङ्किङ प्रणालीजस्तो हुन सक्छ, त्यसैले यसमा ब्याजलाई हामीले धेरै प्रश्रय दिन नखोजेका हौँ।”
राष्ट्र ब्याङ्कले वालेटले ब्याज दिनुपर्ने वा नपर्नेबारे स्पष्ट नियम नबनाए पनि, ब्याज सुविधा दिनका लागि नियामक निकायबाट पूर्वस्वीकृति लिनुपर्ने प्रावधान छ। प्रवक्ता पौडेलले केही सेवाप्रदायकले स्वीकृति लिइसकेको तर अन्यले नलगेको बताएका छन्।
अधिकारकर्मीको धारणा
डिजिटल अधिकार पैरवीकर्ता अधिवक्ता सदिच्छा सिलवालका अनुसार, वालेट सेवाप्रदायकहरूले प्रयोगकर्ताको पैसा ब्याङ्कमा राख्ने र त्यसमा ब्याज पाउने हुँदा त्यसको लाभ उपभोक्तालाई पनि हुनुपर्छ। उनले राष्ट्र ब्याङ्कको नियम यस विषयमा स्पष्ट नभएको बताउँदै वालेटलाई निक्षेप जम्मा गर्ने थलोका रूपमा विकास हुन दिनु नहुने धारणा राखेकी छन्। सिलवालका अनुसार, ब्याङ्कमा निक्षेपको बीमा र ब्याजदरको नियमन हुन्छ, तर वालेटमा वित्तीय संस्थाजस्तो ब्याजका लागि निक्षेप जम्मा हुन थाले त्यसको नियमन र सुरक्षा दुवैमा जोखिम बढ्छ। विश्वव्यापी अभ्यासमा धेरै देशहरूमा वालेटमा ब्याजको सुविधा नदिइने भए पनि युरोपेली देशहरूमा निक्षेप अवधिका आधारमा ब्याजको व्यवस्था छ भने भारतमा ब्याज दिन नपाइने नियम रहेको उनी बताउँछिन्।
वालेटमा पैसा जम्मा गर्ने सीमा
नेपालमा व्यक्तिगत वालेट खातामा साधारणतया दैनिक ५० हजार रुपैयाँसम्म कारोबार गर्न र १० वटाभन्दा बढी कारोबार गर्न पाइँदैन। यद्यपि, राष्ट्र ब्याङ्कले दशैँ, तिहार र छठ पर्वमा डिजिटल दक्षिणालाई प्रवर्धन गर्न चाडबाडको समयमा दैनिक ५० वटा कारोबारसम्मको सुविधा दिएको थियो। प्रवक्ता पौडेलका अनुसार, वालेट भनेको परम्परागत थैली र पर्सको डिजिटल स्वरूप मात्रै हो र राष्ट्र ब्याङ्कले सुरक्षा तथा आवश्यक सीमाका सर्तहरूसहित मात्रै वालेटहरूलाई सञ्चालन अनुमति दिएको छ। उनले अनलाइन भुक्तानी व्यवस्थित बनाउन ब्याङ्कबाट वालेटमा पैसा ‘लोड’ गरेर भुक्तानी गर्न सुझाव दिएका छन्।
वालेटको बढ्दो प्रयोगसँगै नेपालमा समग्र डिजिटल भुक्तानीको विस्तार पनि तीव्र छ। गत भदौसम्म ३ करोड ब्याङ्क खाताहरू मोबाइल ब्याङ्किङमा दर्ता भएका छन्, जुन अघिल्लो वर्ष २ करोड ८२ लाख मात्रै थियो। यसैगरी, ‘क्यूआर कोड’ मार्फत एक महिनामै ७ करोड ५५ लाख पटक कारोबार भई कुल १ खर्ब ६७ अर्ब रुपैयाँ बराबरको रकम कारोबार भएको राष्ट्र ब्याङ्कको तथ्याङ्कले देखाउँछ।